近來,資本市場一直擔心AI投資過熱,會出現大泡沫,我多次上節目時都被問到這個問題,尤其是股票漲高時,大家的疑慮就更深。
到底AI形成泡沬了嗎?我覺得股市的泡沬,的確是不斷在放大,但在泡沬吹到最後爆掉之前,需要密切注意關鍵數字的變化,這是大家判斷時很重要的指標,在此與大家進一步討論。
先提一下最近看到高盛的統計數字,提到五大CSP(雲端服務廠商),包括亞馬遜、Alphabet、微軟、Meta、Oracle等,2026 年資本支出約 8,000 億美元,這需要每年約 3,000 億美元的 AI 營收才能損益兩平(break even),但目前 AI 雲端營收大約只比「沒有 AI 的原本趨勢線」高出約 700 億美元,但損益兩平需要 3,000 億美元,等於中間有約 2,300 億美元的年缺口要填補。
不過,高盛也提出一個有趣的觀點,認為CSP 蓋AI資料中心,很大一部分是為了「強化自己既有的本業」,最好的例子是 Meta 和 Google,例如Meta 有約 1,960 億美元的廣告營收,其中超過 600 億可直接歸因於 AI,也就是透過AI 優化廣告投放,讓轉換率提升 24%、重新分配廣告帶來 4 倍的營收影響。
至於Google 的搜尋、Amazon 的購物推薦,也都是相同道理。CSP大廠會大量投資AI,是為了強化本業的回報,這在每季的財報中都可以具體看到。所以大家該問的問題,不是「AI 服務賺多少」,而是「AI 讓整個公司多賺了多少」,而且後者其實大很多。
用這個角度來看,過去大家談AI創造多少營收與獲利,會以Anthropic 及OpenAI 兩家「純AI」公司的數字來算,例如這兩家公司目前預估ARR(年化營收,指的是當下奔跑速度的推算,實際全年入帳營收會小於此數)可達1150億美元,2027年可進一步增加到2000億美元,再加上Gemini、xAI等其他AI模型,得出一個數字。
但是,這個數字當然只是AI投資所產生的部分貢獻而已。大家其實更應該問的是,CSP大廠如亞馬遜、Alphabet、微軟、Meta、Oracle等五家公司,今年及明年預估營收及獲利有多少?而其中有多少比重會來自於AI?
五家公司中,Alphabet(Google)是獲利最強的, 2025 全年淨利已在 1,000 億美元以上,2026 全年淨利預估約 1,400 億美元。微軟同樣是獲利巨獸,年淨利在 1,000 億美元左右。
至於亞馬遜營收規模最大,但淨利率相對低,年淨利約在 600至700 億美元,Meta 年淨利也在 600至700 億美元,Oracle(甲骨文)在五家裡面規模最小,年淨利約在 100-150 億美元。
至於各家公司AI 收入佔比,應該才是問題的核心,但也是最模糊的地方。因為,五家公司幾乎都沒有單獨、清楚地公布 AI 收入,原因是 AI 已經滲透到所有業務裡,很難切割算清楚。其中,或許可以分成「能直接看到的」和「難以拆分的」兩類說明。
能直接看到的「AI 雲端業務」成長,這是最接近 AI 收入的指標,Google Cloud 2026 Q1 營收年增 63%,達 200 億美元、在手訂單(backlog)暴增到超過 4,600 億美元;亞馬遜營收年增 37%,是18 季來最快,其中「AI 業務 + 自研晶片」的年化營收已超過 250 億美元、三位數成長。
至於微軟的 Azure 年增 40%,而且微軟說它的「AI 業務」年增 123%、規模已經大過它一些成熟的老業務。這些雲端數字,是目前最能代表「AI 直接收入」的部分。
但難以拆分的是「AI 強化本業」的收入,而這其實是更大的一塊。這是理解AI 佔比最關鍵、也最容易被低估的地方。對 Google 和 Meta 來說,AI 最大的變現其實不在「賣 AI 服務」,而在「用 AI 讓既有的廣告、搜尋業務賺更多錢」。
例如前面說的, Meta 約 1,960 億美元的廣告營收裡,有超過 600 億可以歸因於AI 優化廣告投放所帶來。至於Google 的搜尋、Amazon 的購物推薦,也都因 AI 而提升。這部分「AI 貢獻的營收」是真實的、而且這一季就看得到,但它「混在本業數字裡」,無法像雲端那樣單獨列出一個AI 收入的數字。
所以,要如何直接回答,AI 佔比到底多少?目前沒有一個精確、官方的數字答案,只能分兩種算法看,而且兩種差很多。
第一種用較嚴格的定義,也就是只算純 AI 服務的直接收入,例如雲端出租 GPU、賣 AI API等,那麼全行業的 AI 直接收入約 250-300億美元,大約只有基礎建設投入數千億美元的 4%。雖然拿「營收」去除以「資本支出」,在財務邏輯上不完全對等,但若以投資回報率來看,4%是相當低的數字,這也是前面高盛談的「缺口」。
至於第二種採取較廣泛的算法,也就是AI 強化本業的部分,把AI 讓廣告、搜尋、電商、雲端多賺的錢都算進去,那麼 AI 對這五家公司獲利的貢獻就大很多。但這個數字無法精確量化,因為它全部混到本業裡。
因此,再把這個拆解接回之前提出來的問題,「AI 投資能否回本」?這五家公司今明兩年的獲利都非常龐大,合計年淨利在 4,000 億美元以上的量級,而且都還在成長,這也證明它們有足夠的本業獲利,去支撐 AI 的鉅額投資,這可能也是為什麼它們敢砸七、八千億美元的資本支出。
因此,AI 收入佔比這個問題,剛好暴露了這場辯論的核心矛盾,也就是說,如果用嚴格算法,純 AI 服務收入佔比還很小,只有約 4%,這是看空方(也就是缺口論)的論據;如果用廣泛的算法,也就是含 AI 強化本業的部分,佔比就比較可觀,這是看多方(例如 Meta、Google 的廣告變現)的論據。同一組事實,兩種算法,得出相反的結論,這也是為什麼 AI 是不是泡沫,到現在還沒有定論。
不過,真正該追蹤的,應該不是目前AI 佔比多少,因為定義太模糊了,而是「AI 雲端業務的成長速度 + AI 強化本業的變現,能不能持續擴大,直到填補高盛說的那個 2,300 億的缺口」。目前這些數字(Google Cloud +63%、AWS +37%、Azure +40%)都在高速成長,這是正面訊號,但能不能持續、以及夠不夠快,仍是未知數。
不過,這也意味著,AI帶來多少營收與獲利的佔比,並且為傳統生意提升多少優化升級,將是投資市場未來關注AI是否有泡沬最重要的依據。
因此,從前面的討論中做一點總結。若資本市場要關注AI 投資能否賺回來時,雖然目前很難下結論,但有三個關鍵點可以注意。
第一,前面提到的,也是最重要的,就是「純 AI 營收」不是回報的全部,還要看其他傳統業務因為AI的滲透及影響,貢獻出來的比重。
其次,資本支出是「front-loaded(前置投入)」的,回報本來就有時間差。Amazon 光 2026 年就要投 2,000 億美元,這個數字可能超過 AWS 頭十年的累計投資。任何重資本的基礎建設,大家可以想想當年的鐵路、電力、電信網路等,一定都是「先砸大錢蓋、再慢慢收租」,前幾年帳面難看是常態。因此,若要用「兩、三年賺回來」的標準去衡量一個「未來十年的基礎建設」,本身就不太精準。
第三,也是最現實的,就是很可能出現「有人賺得回來、但有人賺不回來」的結果。因為成功與否牽涉到很多要素,例如每家公司在AI上的投入,還有原本具備的舊業務與生態圈是否完整,這是因公司而異的考題。
談AI占比之後,我想請大家再看兩張圖。這兩張圖,是在對比AI快速推進的2022年底之前,以及近三年多AI資本支出大幅飆升之後,整個產業生態出現的明顯變化。當然,毫無疑問,這兩張圖也是請AI做的。(如附圖一,圖二)
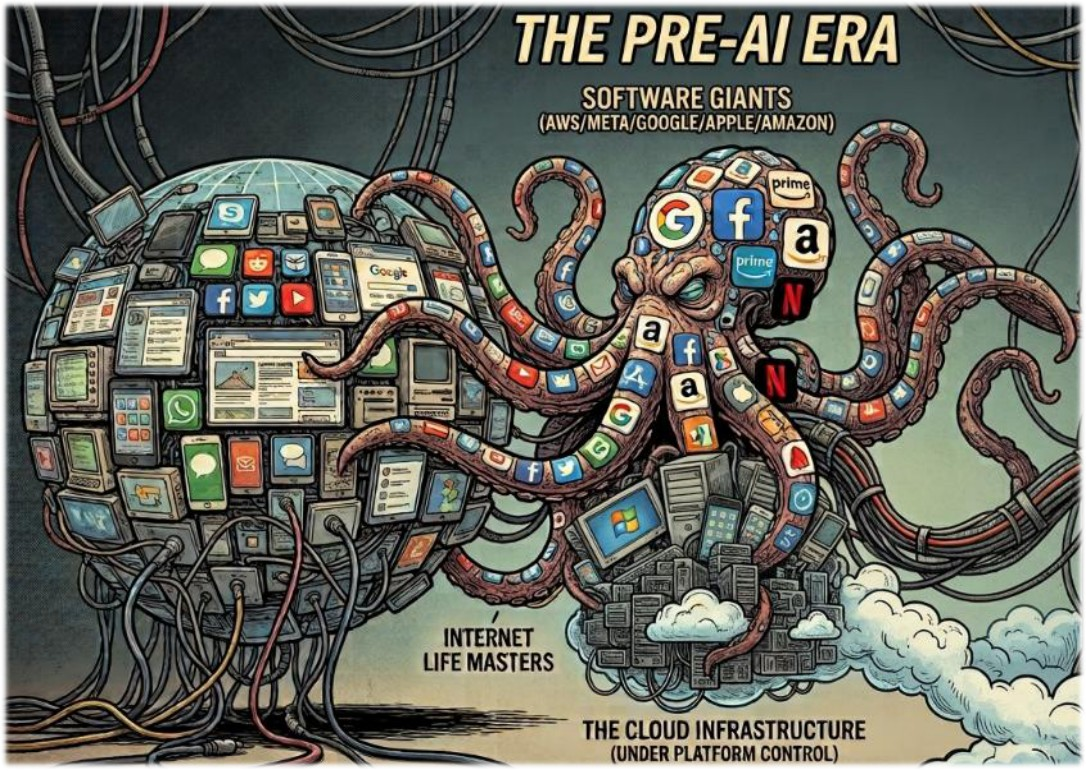
(資料來源:力源半導體公司)
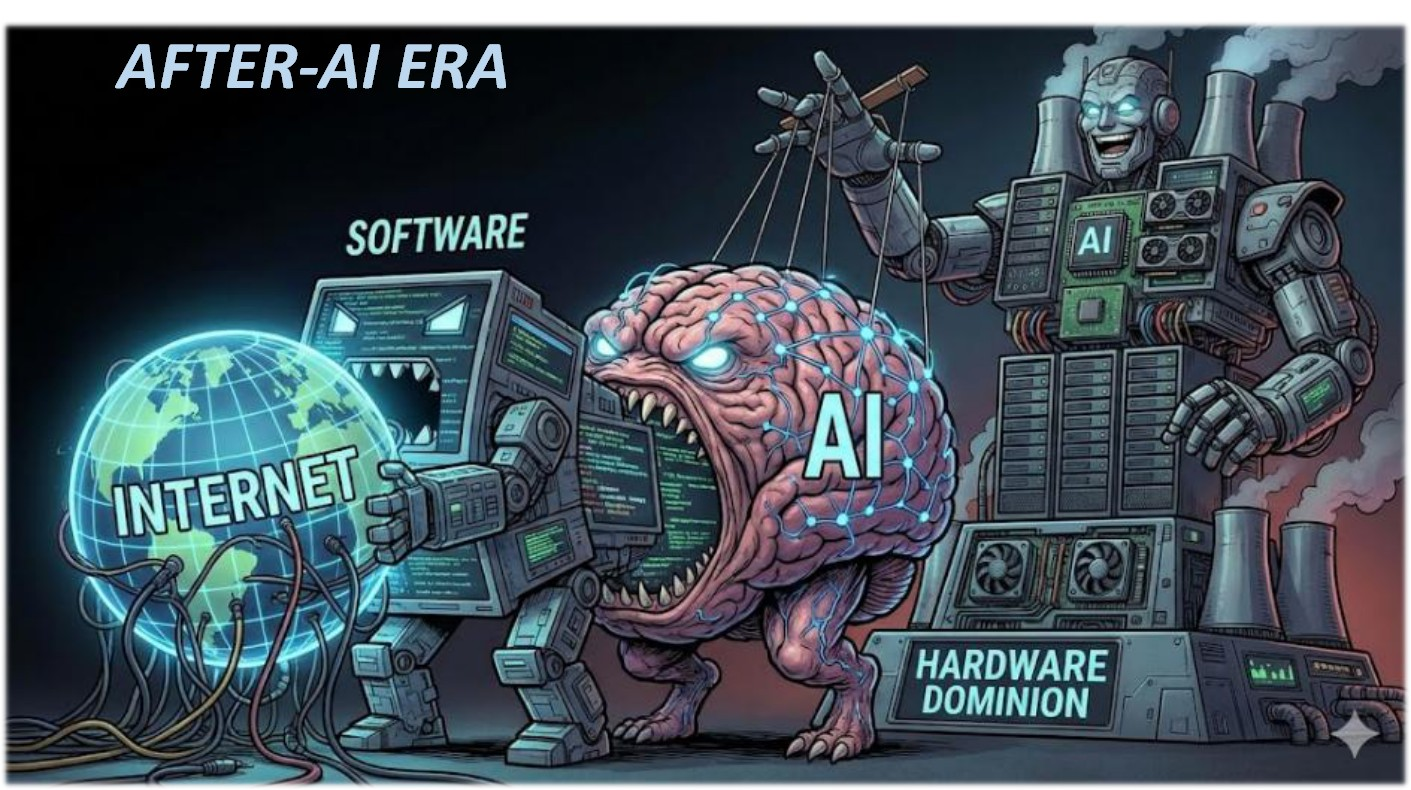
(資料來源:力源半導體公司)
在AI快速推進之前,整個市場呈現的是,軟體吃掉全世界,所以像谷歌、亞馬遜、臉書、微軟、蘋果,以及包括像阿里、騰訊、抖音等,都很像這張圖裡面的八爪章魚,成為主宰世界發展的重心。
在AI發展前的階段,軟體巨擘壟斷了市場,軟體應用才是主角,至於硬體價值就相對不重要。若大家還有印象的話,也不過才十幾年前,台灣資通訊產業日子過得並不好,以硬體代工為主的公司股價都不好,大型製造廠商都是毛三到四(毛利率3-4%),至於台積電2013年以前股價都低於百元。
至於AI大量投資後,整個產業發展情況大為改變,原本具主導角色的軟體,重要性被AI取代了,我遇到很多企業老板,都說他們現在都不再買軟體了,因為AI就可以幫你寫程式。
而且,AI 不只是取代軟體,更是把軟體從工具變成會自己幹活的勞動力,這也說明了為何軟體巨擘如微軟、Google、AWS、Meta自己要拼命投 AI,因為它們既怕被 AI 顛覆,但又要用 AI 來強化自己的雲端、廣告、電商等。軟體巨頭「又很怕 AI、又要靠 AI」的雙重性,讓軟體被 AI 取代的現實感更立體了。
因此,如今的情況是,AI又吃掉了很多軟體業者的生意,讓很多軟體應用大廠很擔心。也因為擔心原本的事業版圖被AI取代,因此CSP大廠都想要加緊投資AI,才不致於被超越,這就是五大CSP廠資本支出高達8000億美元的主因。
更有趣的是,在CSP大廠拼命加碼投資AI之際,背後還有一股更重要的力量,那就是硬體的重要性明顯提升。在第二張圖中,硬體業者是AI背後更大的力量,從AI晶片到AI伺服器等美台等半導體及硬體製造商,都成為AI大投資中受惠最大的族群。
而且,由於投資規模擴大並造成缺貨及漲價,硬體產業的地位明顯比過去提升,台灣也從硬體代工的弱勢、翻身為 AI 硬體的關鍵受惠者,也形成如今台灣資本市場熱絡的景況。
因此,AI帶來的新時代,讓台灣不再是毛三到四的硬體代工,而是站上了 AI 硬體供不應求、掌握定價權的位置,包括從晶片、伺服器、乃至先進封裝及耗材等,AI讓硬體翻身,也讓台灣與AI的切身利益綁得更緊。
當然,討論目前AI到底有沒有泡沬,我還是要說,有些公司的股價,確實已經反映兩、三年後的EPS,也就是2028年或2029年的獲利。因此,投資人在關注整體市場有沒有泡沬時,更重要的應該是檢視自己手中的持股,到底本益比是否太高了,這可能是更重要的原則了。