黃仁勳請辭的隔天,台股給了一個很有意思的答案。
11月13日,美股輝達前一天才收跌4.34%,台股卻開高走高,盤中一度大漲近1,400點,收復前一天的跌點。最受矚目的是三檔ASIC股,聯發科、創意及世芯-KY,盤中都亮燈漲停。
市場用行動說明了一件事:黃仁勳離開,AI需求不會消失,但AI的錢會換一個方向流。這個方向,就是我過去多次談到的大趨勢:GPU的市占率會下滑,ASIC客製化晶片的市占率會大幅上升。
一、ASIC崛起的三個理由
第一個理由是便宜。ASIC是雲端業者為自己的工作負載量身打造的晶片,不必為通用性多付錢,也不必付輝達七成以上的毛利。根據業界估計,Google的TPU價格比輝達GPU便宜約三成。Google自己宣稱,最新一代Ironwood TPU的總持有成本(TCO),比輝達GB200伺服器低約44%;在大規模推論的應用上,也有研究估計客製晶片的TCO優勢最高可達65%。
第二個理由是資本支出的成長正在放緩。四大雲端業者今年的資本支出約7,300億美元,有些預估說明年會成長到1.2兆美元,但歷經美國期中選舉共和黨大敗之後,目前市場已做修正,共識預估2027年約9,350億美元,成長率降到約28%,比過去兩年的爆發式成長明顯趨緩。
更值得注意的是現金流:Alphabet第三季自由現金流是負91億美元,Meta也是負值,亞馬遜過去12個月的自由現金流流出超過400億美元,各家都開始大舉發債籌錢。
當錢不再是無限供應,每一塊錢都要買到更多算力,便宜的ASIC自然會分到更多預算。
第三個理由是資料中心越來越難蓋。美國多個州和地方政府開始對資料中心祭出暫停令或嚴格限制,電網併網也大排長龍。Bernstein的研究甚至指出,美國規劃中的資料中心專案,只有約35%被認為是可信的。電力和土地成為瓶頸之後,「每瓦算力」和「每度電能產出多少token」就比單純的晶片效能更重要。為特定工作負載優化的ASIC,在能效上正有優勢。
換句話說,就算資本支出不再成長,甚至資料中心的建設放慢,ASIC產業仍然可以維持高速成長,因為它吃的是GPU讓出來的份額。
二、數字會說話:ASIC的成長曲線
先看市場面,根據TrendForce的資料,2026年ASIC伺服器出貨量預估成長44.6%,GPU伺服器只成長16.1%。ASIC在AI伺服器的出貨占比將升到27.8%,是2023年以來最高。
Counterpoint預估,AI伺服器用ASIC的出貨量到2027年將是2024年的三倍,2028年超過1,500萬顆,出貨量正式超越資料中心GPU。摩根大通的看法更積極,認為2027年就會超越。
彭博行業研究估計,Google TPU相關軟硬體的銷售額今年約120億美元,2028年可能超過1,350億美元。
博通執行長陳福陽已表示,2027年AI晶片營收「看得到超過1,000億美元」。
再看台灣三家ASIC廠:
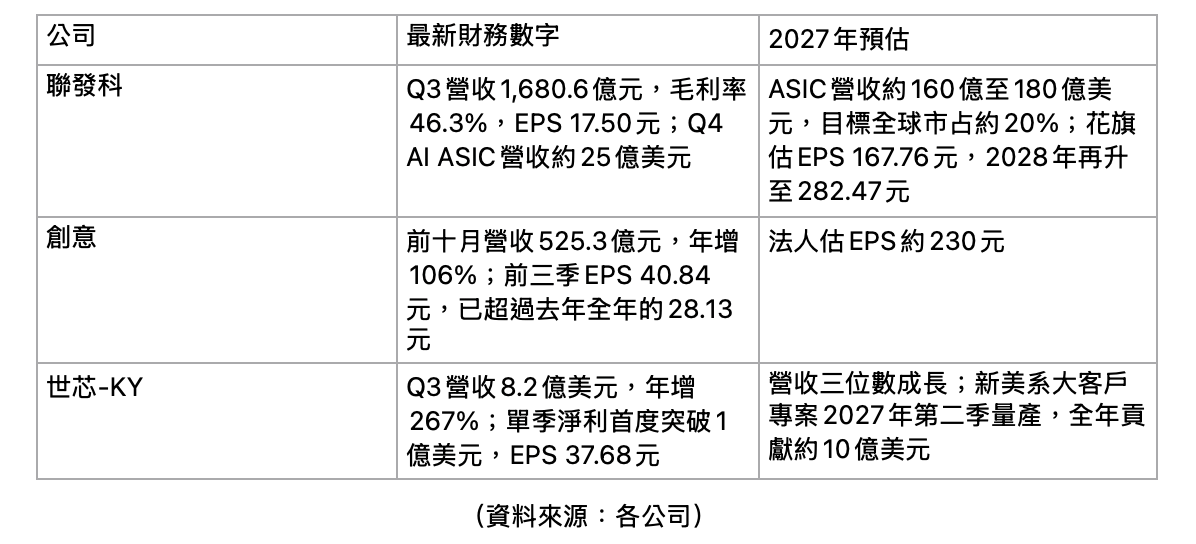
聯發科的變化最具代表性。今年ASIC營收約20億美元,花旗預估明年跳升到約180億美元,2028年再到400億美元。也就是說,ASIC會變成聯發科的「第三隻腳」,和手機、非手機的消費性晶片並列,成為同等重要的主力引擎。
三、我的投資地圖:離晶片越近,護城河越深
黃仁勳下台後,我認為AI供應鏈的評價邏輯會出現一個重要轉變:市場不再只看「有沒有接到AI訂單」,而是看「這家公司在AI系統裡,有多難被取代」。
我把AI供應鏈分成三圈。
核心圈:晶片設計、晶圓製造、先進封裝。
包括台積電、聯發科、創意、世芯、日月光。這一圈的共同特徵是技術門檻極高、客戶轉換成本極高。
不論最後是輝達GPU、Google TPU還是AWS的Trainium勝出,前十大業者的ASIC晶圓將近99%由台積電製造。設計服務業者則握有先進製程設計能力、高速SerDes介面IP和先進封裝整合經驗,一個專案動輒兩、三年,客戶不會輕易換人。
輝達的接班風波,反而讓這一圈的地位更穩固。雲端業者為了分散風險,只會加速自研晶片,而自研晶片最終都要找這一圈的公司。
中間圈:高速傳輸、散熱、電源、PCB與載板。
這一圈的公司有一定技術含量,但和特定平台的規格綁得比較緊。台新投顧首席經濟學家李鎮宇就提醒,真正的考驗是2027年底到2028年,要看下一代機櫃的規格怎麼演進。散熱、能效、以光取代銅這些技術能不能延續,會決定誰能留下來。
這一圈要個別看:能跟上規格升級、同時服務GPU和ASIC兩邊客戶的公司,會留下來;只靠單一平台吃飯的,風險就比較高。
外圍圈:機殼、滑軌、組裝,以及只靠缺貨漲價推升獲利的公司。
這一圈離晶片最遠,可替代性也最高。
股價其實已經先反映了。截至11月12日,過去60個交易日,伺服器機殼龍頭勤誠的股價跌了39.3%;滑軌龍頭川湖跌了33%;南俊國際跌了49%。
而同一段時間,ASIC設計服務股持續創高,其中創意今天的股價幾乎又快觸及上一波高點8750元了。
我必須強調,這不代表這些公司經營不好。勤誠今年第一季毛利率32.8%、營益率25%,獲利能力相當亮眼。問題在於,它們的成長高度綁在輝達機櫃的出貨節奏上,而這種產品的議價能力,終究比不上晶片。當AI從「搶貨」走向「算成本」,雲端業者第一個砍價的,一定是可替代性最高的環節。
同樣的道理也適用在那些因為缺貨而漲價、帶動獲利大增的公司。漲價效應是一次性的,技術實力才能持續。一旦供需緩和,這類公司的獲利和股價修正,往往會比基本面惡化得更快、更深。
在缺貨與漲價效應中,記憶體與被動元件是最值關注的兩塊。事實上,過去一、兩年,記憶體漲了十倍,被動元件漲幅也有倍數,這種靠大幅漲價帶來獲利推升的公司,接下來要小心一點。第三季不少記憶體股獲利還是大增,但很多外資已將記憶體目標價大幅砍半,這是因為大家預期到接下來的趨勢不樂觀。
過去一段時間,大家常常在問,到底AI有沒有泡沫?我的看法是,AI產業發展還方興未艾,但其實很多股票的股價早已見到泡沬,例如國巨,從線型來看,就是明顯的聖誕燈,完全是泡沫的走勢,在六月底最高點1220元買到這家公司的投資人,恐怕要好幾年才會回本。
四、也要看到三個風險
不過,投資人也不要把ASIC當成穩賺不賠的題材。我認為至少有三個風險要注意。
第一,ASIC不是GPU的替代品。雲端業者自研晶片是為了分散供應、降低成本,不是全面放棄GPU。輝達財務長仍預估明年營收成長70%。GPU的市占率會下滑,但絕對金額仍在成長,這是一個「餅變大、比例重分」的故事。
第二,營收成長不等於獲利同步成長。世芯第三季營收大增,毛利率卻掉到20%以下,原因是晶圓、載板和封裝產能吃緊,加上部分設計收入遞延。ASIC的量產營收(Turnkey)包含大量晶圓成本的轉嫁,毛利率天生比較低。判斷這些公司的競爭力,要看營業利益率、股東權益報酬率,以及客戶是否持續下新專案,不能只看營收。
第三,評價已經不便宜。以今天的漲停價計算,聯發科的2027年本益比約25倍,創意約37倍,都已經反映了相當多的成長預期。ASIC專案只要量產延遲,例如Google TPU v8先前就傳出量產時程延後,或是客戶專案轉單,股價波動都會很大。
五、結論:信任從人轉到技術
過去十年,台灣AI供應鏈的投資邏輯,很大一部分建立在「黃仁勳帶隊」這件事上:跟著輝達,就跟著成長。
黃仁勳離開之後,這個邏輯會被改寫。未來的贏家,不是誰和某一個人關係最好,而是誰在AI系統裡最難被取代。離晶片越近、技術門檻越高的公司,越能穿越這一輪的變局;離晶片越遠、靠漲價或靠單一客戶的公司,則要準備迎接一段較大的修正。
AI的長期趨勢沒有改變,改變的是分配。投資人此刻最該問的,不是AI還會不會成長,而是:在下一個AI時代,誰還握有不可替代的技術?